Строительный рынок Британии: почему цены растут на фоне дефицита кирпича и бетона
По данным правительственного портала GOV.UK, в августе 2026 года индекс цен на строительные материалы в Великобритании показал годовой рост 5,9% — при том что физические поставки двух базовых позиций обвалились.
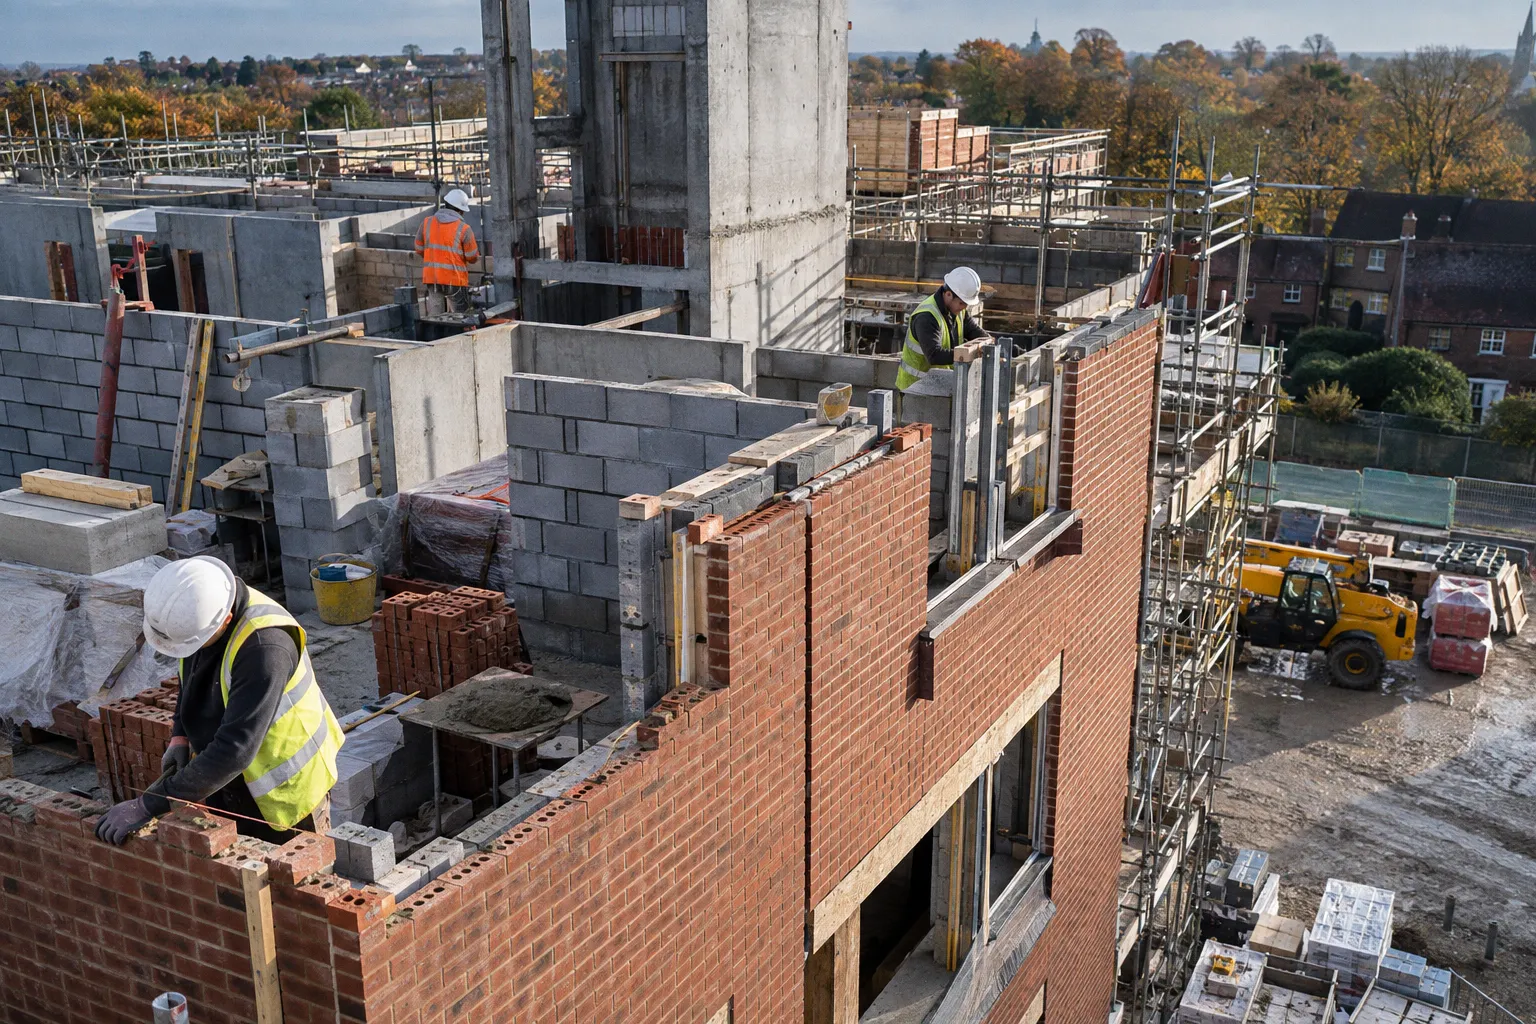
Кирпич просел на 22,8%, строительные бетонные блоки — на 10,8% относительно того же периода 2025 года. Для аудитории, которая привыкла считать не «сколько стоит поддон», а себестоимость стены и логистическое плечо, это не просто статистика — это диагностический снимок рынка, где цена и объём разошлись в разные стороны.
Классический разрыв: цена растёт, а товар уходит с рынка
Здесь сразу видна структурная аномалия. Когда индекс цен поднимается на 5,9% при одновременном падении поставок кирпича почти на четверть — это не инфляционный «нашёптыватель» и не сезонность. Это сигнал о том, что производители либо сокращают выпуск, либо переориентируют мощности, а оставшийся товар уходит по повышенным прайсам из-за дефицита складских остатков. Для кирпича — материала с высокой энергоёмкостью обжига и тяжёлой логистикой — такое расхождение особенно показательно: себестоимость керамики завязана на газ и на ж/д тарифы, и любое сокращение выпуска моментально бьёт по полке.
Бетонные блоки потеряли «всего» 10,8% — но это в полтора-два раза меньше падения кирпича, что косвенно говорит о более устойчивом положении цементной подотрасли. Разница между двумя цифрами — 22,8% против 10,8% — это и есть тот самый маркер, который стоит отслеживать: где именно рынок начинает схлопываться первым.
Что из этого следует на практике
Для тех, кто проектирует и комплектует объекты, британский кейс полезен как репетиция сценария. Ценовой индекс растёт медленнее, чем падает физическая поставка, — значит, дефицит пока не полностью переложен в ценник. Это окно, в которое закупщики обычно стараются зафиксировать объёмы по старым контрактам. Как только склады дистрибьюторов обнуляются, прайс-листы переписывают одним днём, и тогда уже никакие тендеры не спасают — остаётся пересчёт сметы по новым вводным.
Отдельный вопрос — импортозамещение и переключение между позициями. При обвале поставок кирпича архитекторы и подрядчики обычно уходят в альтернативные стеновые решения: газобетонные и керамические поризованные блоки, крупноформатный камень. Здесь и нужна въедливая проверка заявленных характеристик: класс морозостойкости, циклов замораживания-оттаивания, фактическая адгезия к кладочным растворам. Маркетинговая обёртка «улучшенная геометрия» или «повышенная прочность» без паспортных цифр — повод насторожиться, а не соглашаться.
Что отслеживать дальше
Ключевая развилка — что именно обвалит рынок дальше: рост цен на энергоносители, логистические сбои или уход производителей в более маржинальные сегменты. Если в следующих квартальных отчётах GOV.UK поставки кирпича продолжат падать двузначными темпами, а индекс цен ускорится выше 6–7%, это будет означать переход от «рынка покупателя с повышенными ценами» к полноценному дефицитному рынку. Тогда практический совет один: фиксировать объёмы и спецификации сейчас, пока прайсы ещё не догнали реальный дефицит.